
CSRD? VSME? GRI? Wir lotsen Sie durch den Standards-Dschungel.
Nachhaltigkeitsbericht erstellen für den Mittelstand
Erst der eine Standard, der zu Ihnen passt. Dann ein Berichtswesen, das trägt, aus den Daten, die Sie schon haben.
- Der eine Standard, der zu Ihnen passt: CSRD, VSME (VS) oder GRI, klar eingeordnet
- Mit unserem exklusiven Tool: Einmal Daten erfassen, in jedem Format berichten, ohne teure Lizenzsoftware
- Prüffähig und greenwashing-sicher: jede Aussage mit Beleg
30 Minuten, unverbindlich. Kein Verkaufsgespräch.
- CSRDfür berichtspflichtige Unternehmen
- VSMEfreiwillig, für den Mittelstand
- GRIinternational anerkannt
Beste Klimaberatung 2024 · seit 2013 · 50 bis 5.000 Mitarbeiter
Einen Nachhaltigkeitsbericht erstellen zu müssen, fühlt sich für viele Mittelständler an wie ein „Buchstabensalat“ und Kürzel-Dickicht: CSRD, ESRS, VSME, GRI, dazu DNK und EU-Taxonomie, CBAM, PPWR usw. Der Kunde fordert Zahlen, die Bank fragt nach, die Ausschreibung setzt eine Frist. Und im Haus ist die erste Frage nicht „wie berichten wir“, sondern „nach welchem Standard eigentlich“.
apollo consulting aus Berching begleitet seit 2013 den produzierenden Mittelstand mit 50 bis 5.000 Mitarbeitern durch seine Berichtspflichten nach CSRD, VSME (VS) und GRI. Pragmatisch, standardkonform und so aufgesetzt, dass Sie den Bericht künftig selbst fortführen können.
Nachhaltigkeitsberichterstattung: drei Standards, eine Logik
In der Nachhaltigkeitsberichterstattung kursieren einige Begriffe, die ständig durcheinandergehen, dabei folgt jeder einer klaren Logik. Die häufigste Verwechslung: CSRD und ESRS.
CSRD ist die europäische Berichtspflicht für die Großen. ESRS ist das dazugehörige Regelwerk, das festlegt, welche Angaben ein Bericht nach CSRD konkret enthalten muss, Pflicht und Standard gehören also zusammen.
VSME ist die schlanke, freiwillige Variante für alle, die nicht unter die Berichts-Pflicht fallen. Die EU-Kommission hat per delegierte Verordnung C(2026) 5011 am 3. Juli 2026 festgelegt, dass der VSME durch den „Voluntary Standard“ (VS) abgelöst wird.
Die Kommission hat den Inhalt des VS an den überarbeiteten ESRS angeglichen und damit die Zahl der Datenpunkte gegenüber dem VSME reduziert, die Anwendung des Value Chain Cap präzisiert und die erfassten Datenpunkte sowie insbesondere anspruchsvollere umweltbezogene Angaben für kleinere Unternehmen als freiwillig eingestuft.
Und GRI ist der weltweit anerkannte Standard, den Konzerne oft von ihren Lieferanten sehen wollen. Wer einen Nachhaltigkeitsbericht erstellen will, muss also zuerst wissen, was für ihn überhaupt gilt. Das hängt von Ihrer Größe ab und davon, wer die Angaben und Kennzahlen von Ihnen verlangt.
| Standard | Was es ist | Wann es Ihrer ist |
|---|---|---|
| CSRD (mit ESRS) | EU-Pflicht, gesetzlich | über 1.000 Mitarbeiter UND über 450 Mio. € Umsatz |
| VSME (VS) | freiwillig, schlank | produzierender Mittelstand unterhalb der CSRD-Schwelle |
| GRI | weltweiter Berichtsstandard | internationale Kunden oder Konzernvorgabe in der Lieferkette |
Das Verblüffende: Inhaltlich sind sich die drei erstaunlich ähnlich, sie fragen dieselben Dinge, nur anders formuliert und anders verortet. Genau deshalb müssen Sie die Arbeit bei uns nur einmal machen. Doch zuerst zu der Station, die die meisten umtreibt.
CSRD-Beratung: Wann die Pflicht wirklich greift
In der CSRD-Beratung ist die erste Frage fast immer dieselbe: „Betrifft uns das überhaupt?“ Berichtspflichtig nach CSRD sind in der EU Unternehmen mit mehr als 1.000 Mitarbeitern und über 450 Mio. € Umsatz, beide Schwellen müssen zusammen erfüllt sein, die frühere Zwei-von-drei-Regel ist mit der Omnibus-Reform entfallen (Richtlinie (EU) 2026/470, Omnibus).
Berichtet wird nach den ESRS, dem europäischen Regelwerk hinter der CSRD. Wo Ihre Tätigkeit ökologisch nachhaltig im Sinne der EU-Taxonomie ist, kommt deren Klassifizierung hinzu.
Eine weitere europäische Verordnung läuft parallel dazu an: Der EU AI Act gilt auch für Unternehmen, die künstliche Intelligenz nur einsetzen und nicht selbst entwickeln. Was daraus für Ihren Betrieb folgt, lesen Sie auf unserer Seite zur KI-Beratung für den Mittelstand.
Achten Sie hier genau auf die Aktualität der Informationen: Anforderungen und Schwellenwerte unterlagen zuletzt einer hohen Veränderungsdynamik. Viele Homepages, PDFs und auch Berater nennen noch veraltete Schwellen aus der Zeit vor dem Omnibus-Paket.
Eine solide CSRD-Beratung rechnet mit dem gültigen Rechtsstand, nicht mit dem von gestern. Und sie behandelt den Bericht nicht als bürokratische Pflichtveranstaltung mit Abgabetermin, sondern als Berichtswesen, das Sie Jahr für Jahr nutzen: für Banken, Kunden und die eigene Steuerung mit Mehrwert jenseits von Compliance.
Beide Schwellen zusammen: Richtlinie (EU) 2026/470, Omnibus
Für die Implementierung einer Nachhaltigkeitsstrategie in einem mittelständischen Unternehmen wie Belectric bedarf es Fachwissen, Ausdauer, harte Arbeit und Professionalität. Mit all diesen Fähigkeiten hat uns die apollo consulting super unterstützt, so dass wir heute eine Firma sind, die Nachhaltigkeit versteht und lebt.
 Peter WalchCTO Belectric GmbHAufbau des CSRD-Berichtswesens, in seinen Worten „souverän und mittelstandsgerecht“
Weitere Kundenstimmen finden Sie unter Referenzen von apollo consulting.
Ob die Pflicht Sie trifft, ist in zehn Minuten geklärt, mit Ihren Zahlen statt mit Paragrafen.
Erstgespräch vereinbarenFällt Ihr Unternehmen unter die Schwelle, sind Sie nicht raus, sondern haben die entspanntere Wahl. Willkommen an Station zwei.
VSME-Bericht (VS): der freiwillige Weg mit Rückgrat
Ein VSME-Bericht ist der schlanke, freiwillige Nachhaltigkeitsbericht für den Mittelstand unterhalb der CSRD-Pflicht. Ein Hinweis, den heute selbst viele Fachleute übersehen: Der VSME-Standard wird Ende 2026 durch den neuen VS (Voluntary Standard) ersetzt. Der Inhalt des VS wurde an den überarbeiteten ESRS angeglichen und damit die Zahl der Datenpunkte gegenüber dem VSME nochmals reduziert. Wir führen beide Namen, damit Sie den freiwilligen Standard finden, egal nach welchem Begriff Sie suchen.
Freiwillig heißt dabei nicht zahnlos: Er senkt den Aufwand deutlich, ohne die Aussagen zu verlieren, die Ihre Stakeholder wirklich sehen wollen.
Value Chain Cap: ein Bericht statt ständiger Einzelauskünfte
Der stärkste Grund für einen VSME-Bericht heißt Value Chain Cap. Große Kunden geben ihre Berichtsanforderungen über den Trickle-down-Effekt an ihre Lieferanten weiter, vor allem die Frage nach CO2e-Fußabdrücken gelieferter Waren.
Der VS wirkt hier wie ein Schutzschild: Er befreit Sie von der ständigen Einzelbeantwortung von Fragebögen, denn Angaben, die über den VSME hinausgehen, müssen Sie entlang der Lieferkette grundsätzlich nicht mehr liefern. Sie entscheiden, was für Ihr Unternehmen wesentlich ist.
Ehrlich bleibt: Es gibt auch den kostenlosen Einstieg über den Deutschen Nachhaltigkeitskodex (DNK), der sich seit 2025 am VSME ausrichtet. Für einen ersten Aufschlag genügt das oft. Sobald es prüffähig, bankentauglich und wiederverwertbar und vor allem skalierbar sein soll, spielt unser Werkzeug seinen Vorteil aus.
Einmal eintragen, dreifach berichten
Genau hier entscheidet sich, wie viel Arbeit es wirklich kostet, wenn Sie einen Nachhaltigkeitsbericht erstellen. Senior Partner Melanie Reuß hat ein Excel-Tool aufgebaut, das die Standards zueinander verortet: Sie geben die Angaben einmal ein, und das Tool ordnet sie automatisch den Anforderungen von CSRD (ESRS), VSME (VS) und GRI und obendrein Ihrem EcoVadis-Rating zu. Die Arbeit fällt einmal an, berichten können Sie danach in jedem Format.
Der übliche Weg sieht anders aus. Sie können sich einen Software-Anbieter suchen, der Ihnen dafür fünfstellige Lizenzgebühren pro Jahr berechnet und im Kern dasselbe Ergebnis liefert. Wir arbeiten stattdessen mit einer erprobten Methodik ohne Lizenzkosten und richten sie so ein, dass Ihr Team damit weiterarbeiten kann.
Dass dieselbe Datenbasis direkt auf ein extern geprüftes ESG-Rating einzahlt, ist der zweite Hebel und ein großer Bonus-Mehrwert. → EcoVadis-Rating verbessern
Wie viel Arbeit bei Ihnen wirklich anfällt, hängt daran, welche Daten schon im Haus liegen. Genau das klären wir zuerst.
Erstgespräch vereinbarenESG steht für Environmental, Social und Governance, die drei Säulen der Nachhaltigkeit: Umwelteinwirkungen, soziale Belange und verantwortungsvolle Unternehmensführung. Ein ESG-Nachhaltigkeitsbericht macht diese drei Dimensionen prüfbar sichtbar.
Welcher Berichtsstandard dabei greift, richtet sich nach Ihrer Größe: CSRD als EU-Pflicht, VSME (VS) als freiwillige Variante darunter, GRI als weltweiter Standard. apollo consulting bündelt alle drei über eine einzige Datenbasis, zugeschnitten auf den produzierenden Mittelstand.
Stand: Juli 2026 · Rahmenwerke: CSRD (ESRS), VSME (VS), GRI StandardsESG-Nachhaltigkeitsbericht: die drei Säulen E, S und G
-
Environmental: Ihre Umwelteinwirkungen
Die Umweltsäule erfasst, wie Ihr Unternehmen auf Klima, Ressourcen und Umwelt wirkt: Emissionen, Energie, Wasser, Abfall, Kreislauffähigkeit und Biodiversität. Herzstück ist die CO2e-Bilanz über die Scopes 1 bis 3. Grundsätzlich gilt: Ohne belastbare Kennzahlen und messbare Verbesserungsmaßnahmen bleibt jeder Bericht Behauptung und leere Hülse.
-
Social: Die sozialen Belange
Die Sozialsäule betrifft Menschen: eigene Belegschaft, Arbeitsbedingungen, Gesundheit und Sicherheit sowie die Menschen in Ihrer Lieferkette, Verbraucher und Endnutzer sowie betroffene Minderheiten, meist in rohstoffliefernden Regionen der Welt. Hier zeigt sich, ob ein Unternehmen seine Verantwortung ernst nimmt, nicht nur seine Emissionen.
-
Governance: Ihr Geschäftsgebaren
Die Governance-Säule betrifft Ihre Unternehmensführung: Geschäftsgebaren, Compliance, Umgang mit Risiken und die Frage, wie Nachhaltigkeit überhaupt gesteuert wird. Ein guter ESG-Bericht macht sichtbar, dass hinter den Zahlen ein System und Wille zur Umsetzung steht.
Doppelte Wesentlichkeitsanalyse: Themen, die intern wirken und extern zählen
Die doppelte Wesentlichkeitsanalyse ist der größte Hebel Ihres gesamten Berichtsprojekts, weil sie festlegt, worüber Sie überhaupt berichten müssen (und wollen). Sie betrachtet Ihr Unternehmen aus zwei Richtungen: Outside-in: Bewertet, wie ESG-Themen auf Ihr Geschäft und das Betriebsergebnis wirken. Und Inside-out: Bewertet, wie Ihr Geschäftsbetrieb auf Umwelt und Gesellschaft wirkt.
Dieses Prinzip der doppelten Materialität klingt zunächst akademisch, hat aber einen sehr praktischen Effekt und seine Wirkung auf Ihren Aufwand und die Qualität der Berichtsergebnisse ist gar nicht deutlich genug zu unterstreichen.
Wer sauber analysiert, kürzt die Zahl der offenzulegenden Datenpunkte spürbar und berichtet nur über das, was für Ihren Betrieb wirklich zählt. Ablauf und Ergebnis sind kein Berichtskapitel, sondern ein Arbeitsprogramm: Die Themen, die intern wirken und extern zählen, werden eindeutig identifiziert.
Wer sie einmal sauber bestimmt hat, weiß für Jahre, wo Aufwand und Wirkung zusammenfallen. Wer hier Zeit und Aufwand spart, zahlt später in Mehraufwand ohne Mehrwert vielfach zurück.
Lieferkette und LkSG: Relevante Risiken erkennen, statt Pflichten abarbeiten
Sorgfaltspflichten wie im LkSG klingen nach lästiger Bürokratie, und als reines Pflicht-Argument funktionieren sie im Mittelstand auch nicht. Der eigentliche Wert liegt woanders: Wer seine Lieferkette analysiert, erkennt geschäftsgefährdende Risiken, bevor sie durchschlagen. Verzögerungen, Preiserhöhungen, Zölle, plötzliche Ausfälle bei einem Zulieferer ohne Second Source, das sind keine Nachhaltigkeitsthemen, das sind Geschäftsrisiken, die über die Zukunftsfähigkeit Ihres Betriebes entscheiden können.
Was ich nicht kenne, kann ich nicht managen. Risiken, die überraschend und damit unvorbereitet zum Tragen kommen, sind keine Risiken mehr. Sie sind Notfälle, die man zum vollen Preis bezahlt: mit Geld, Zeit und im Zweifel dem Kunden.
Ein Mandant aus dem Maschinenbau saß uns gegenüber und war überzeugt, seine Lieferkette im Griff zu haben. Auf die einfache Frage, welche Risiken er dort gerade konkret eingeht, blieb er die Antwort schuldig.
Wenn Sie einen Nachhaltigkeitsbericht erstellen, steht diese Analyse ohnehin an und liefert genau diese Transparenz als Nebenprodukt gleich mit. Die Pflicht erledigen Sie, die Führungs- und Steuerungsinformation nehmen Sie mit. Nur so sichern Sie Resilienz in turbulenten Zeiten ab.
Greenwashing-sichere ESG-Berichterstattung: jede Zahl belegt
Eine glaubwürdige Nachhaltigkeitsberichterstattung steht und fällt mit belegbaren Aussagen. Greenwashing kostet Vertrauen. Und Kunden. Deshalb dokumentieren wir jede Zahl mit ihrer Quelle, der angewandten Methode und den Annahmen, damit aus Ihrem Bericht ein belastbarer Auftritt mit Substanz wird, statt einer Angriffsfläche für kritische Fragen von Kunden, Medien oder Investoren.
Das zahlt direkt auf die Prüffähigkeit ein. Pflichtberichte nach CSRD müssen extern geprüft werden, mit begrenzter Sicherheit (Limited Assurance). Auch bei einem freiwilligen Bericht erhöht eine Prüfung die Glaubwürdigkeit deutlich. Ein Bericht, dessen Zahlen jeder Nachfrage standhalten, ist am Ende beides zugleich: prüfsicher und überzeugend.
- QuelleWoher die Zahl stammt, nachvollziehbar bis zum Beleg.
- MethodeNach welchem Verfahren sie ermittelt wurde.
- AnnahmenWelche Annahmen in die Rechnung eingegangen sind.
Sie haben schon Zahlen im Haus, wissen aber nicht, ob sie einer Prüfung standhalten? Das sehen wir uns an.
Erstgespräch vereinbarenIn vier Schritten zum fertigen Bericht
Einen Nachhaltigkeitsbericht erstellen Sie mit uns in vier klar umrissenen Etappen. Sie sehen von Beginn an, wohin die Reise geht, und jede Etappe liefert Ihnen ein greifbares Zwischenergebnis, an dem Sie den Fortschritt ablesen.
-
Standard klären
Im Lotsen-Gespräch klären wir, welcher Standard für Sie gilt und was Ihre Kunden oder Banken und Investoren tatsächlich erwarten. Danach wissen Sie, ob CSRD, VSME (VS) oder GRI Ihr Weg ist. Oder eine Kombination.
-
Wesentliche Themen festlegen
Mit der doppelten Wesentlichkeitsanalyse bestimmen wir, worüber Sie berichten, und vor allem, worüber nicht. Das kürzt den Aufwand, bevor er entsteht.
-
Daten erheben, CO2-Bilanz als Kernbaustein
Wir arbeiten mit Ihren vorhandenen Quellen. Die CO2e-Bilanz ist dabei der Kernbaustein jedes Berichts, und wer sie über einen BAFA-Transformationsplan erstellen lässt, bekommt 40 bis 60 Prozent davon bezuschusst. Die Berichterstellung selbst ist nicht förderfähig, die Datengrundlage schon, wenn man weiß, wie. → CO2-Bilanz nach GHG Protocol erstellen
-
Berichten in jedem Format
Aus der einen Datenbasis erzeugen wir den Bericht im geforderten Format. Ändern sich die Anforderungen, bspw. wenn Überseekunden plötzlich auch nach ESG-Auskünften fragen oder ein Schlüsselkunde zusätzlich ein EcoVadis-Rating verlangt, ändert sich nur das Ausgabeformat, nicht Ihre Arbeit.
Etappe eins ist ein Gespräch. Bringen Sie mit, wer den Bericht von Ihnen verlangt und bis wann. Daran hängt der ganze Rest.
Erstgespräch vereinbarenWas am Ende im Bericht steht
-
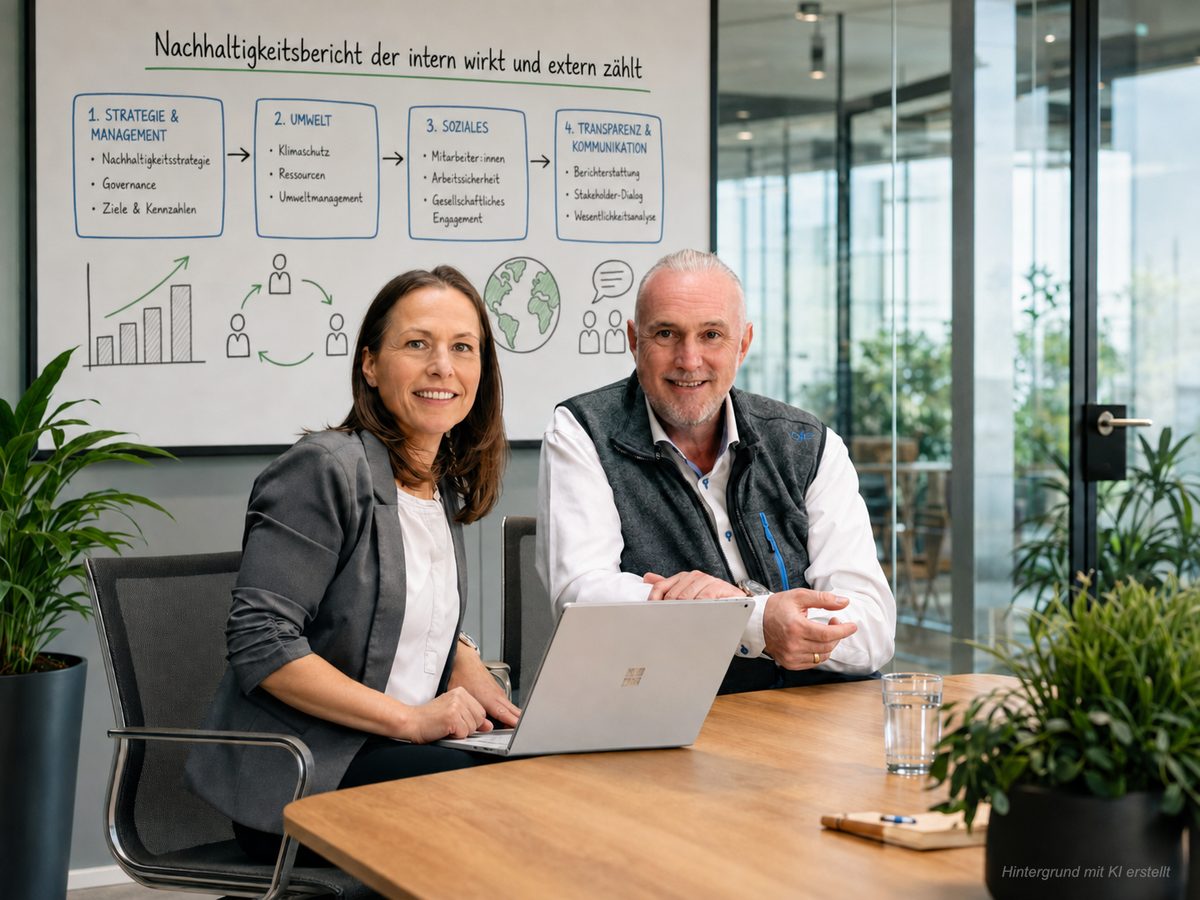
1. Strategie & Management
- Nachhaltigkeitsstrategie
- Governance
- Ziele & Kennzahlen
-
2. Umwelt
- Klimaschutz
- Ressourcen
- Umweltmanagement
-
3. Soziales
- Mitarbeiter
- Arbeitssicherheit
- Gesellschaftliches Engagement
-
4. Transparenz & Kommunikation
- Berichterstattung
- Stakeholder-Dialog
- Wesentlichkeitsanalyse
Häufige Fragen zum Nachhaltigkeitsbericht
Wie schreibe ich einen Nachhaltigkeitsbericht?
Einen Nachhaltigkeitsbericht erstellen Sie in vier Schritten: Standard klären, wesentliche Themen mit einer doppelten Wesentlichkeitsanalyse festlegen, Daten erheben (mit der CO2e-Bilanz als Kernbaustein), im geforderten Format berichten. Entscheidend ist der erste Schritt, denn der auf den ersten Blick geforderte Standard deckt nicht zwingend die Anforderungen Ihrer Kunden und Märkte ab. Mit unseren Tools können Sie ohne Mehraufwand in unterschiedlichen Formaten berichten. Mit einem erfahrenen Partner starten Sie mit vorhandenen Daten statt mit einem Erfassungsprojekt.
Wer muss einen Nachhaltigkeitsbericht erstellen?
Verpflichtet sind in der EU Unternehmen mit mehr als 1.000 Mitarbeitern und über 450 Mio. € Umsatz, beide Schwellen zusammen (CSRD, Richtlinie (EU) 2026/470). Für alle darunter ist der Bericht freiwillig, aber oft trotzdem gefordert, über Kunden, Banken und Ausschreibungen. Ob und wie Sie betroffen sind, klären wir in einer kurzen CSRD-Beratung, ohne dass Sie sich vorher durch Paragrafen arbeiten müssen.
Was muss in einem Nachhaltigkeitsbericht stehen?
Ein Nachhaltigkeitsbericht deckt die drei ESG-Säulen ab: Umwelteinwirkungen (Environmental), soziale Belange (Social) und Unternehmensführung (Governance). Wie tief, entscheidet Ihre doppelte Wesentlichkeitsanalyse (DWA), denn Sie berichten nur über die für Ihr Unternehmen wesentlichen Themen. Eine kluge DWA ist der zentrale Schlüssel für schlanke und wirksame Berichte. Der genaue Umfang hängt auch vom gewählten Standard ab: CSRD ist umfangreich, VSME (VS) bewusst schlank, der GRI für weltweit anerkannte Berichte ist der ausführlichste.
Was bedeutet ESG?
ESG bündelt die drei Felder, an denen sich verantwortliches Wirtschaften messen lässt: Environmental (Umwelt), Social (Soziales) und Governance (Unternehmensführung). Der Begriff beschreibt, woran ein Unternehmen in Sachen Nachhaltigkeit gemessen wird, von der CO2e-Bilanz über Arbeitsbedingungen und den Umgang mit Lieferanten und Kunden bis zur Compliance. Ein ESG-Bericht führt diese drei Felder zusammen und belegt sie über erklärende Angaben und Kennzahlen nach außen.
Welche Berichtsstandards finden sich in ESG?
Drei Standards sind maßgeblich, jeder für eine andere Lage: CSRD ist die EU-Pflicht für große Unternehmen (mit den ESRS als Regelwerk), VSME (VS) ist die freiwillige, schlanke Variante für den Mittelstand darunter, GRI ist der weltweit anerkannte Standard, den internationale Kunden häufig verlangen. Kurz gesagt: europäisch verpflichtend, freiwillig, weltweit. apollo consulting bedient alle drei aus einer Datenbasis.
Was kostet ein Nachhaltigkeitsbericht?
Wenn Sie einen Nachhaltigkeitsbericht erstellen, kostet das vor allem eines: Aufwand, und der lässt sich steuern. Der größte Kostentreiber ist nicht das Honorar, sondern die Software: Anbieter berechnen dafür schnell fünfstellige Lizenzgebühren pro Jahr. Wir arbeiten mit einer erprobten Methodik ohne Lizenzkosten und richten den Aufwand über die Wesentlichkeitsanalyse auf das Sinnvolle und Nötige aus. Den konkreten Rahmen nennen wir Ihnen nach dem Erstgespräch.
Lohnt sich ein freiwilliger Nachhaltigkeitsbericht?
Ja, ein freiwilliger Nachhaltigkeitsbericht lohnt sich, sobald Kunden, Banken oder Ausschreibungen ESG-Nachhaltigkeitsdaten von Ihnen verlangen. Ein VSME-Bericht wirkt als Value Chain Cap und befreit Sie von ständigen Einzelauskünften an große Abnehmer. Darüber hinaus ist er ein wertgeschätztes Signal an Talente und Geschäftspartner. Wer jetzt handelt, ist vorbereitet, wenn die Anforderung über die Lieferkette doch verbindlich wird.
Stand: Juli 2026
Ihren Nachhaltigkeitsbericht erstellen wir gemeinsam.
Vertrauen Sie uns: Wir können Mittelstand.
Sie müssen nicht vorab wissen, nach welchem Standard Sie Ihren Nachhaltigkeitsbericht erstellen. Das ist unser Teil. Im Erstgespräch bringen Sie uns auf Stand: welche Stakeholder verlangen den Bericht, welche Frist steht im Raum und welche Daten sind bei Ihnen bereits vorhanden.
Sie bekommen von uns eine klare Einschätzung, ob CSRD, VSME (VS) oder GRI Ihr Weg ist, ob sich eine CSRD-Beratung für Sie überhaupt lohnt und wie Ihr weiteres Vorgehen im besten Fall aussieht: pragmatisch und mit Wirkung nach innen und Wertschätzung von außen. Ohne Fachchinesisch. Ohne Pflichtgefühl. Unternehmerischer Mehrwert jenseits von Compliance als führendes Argument.
30 Minuten, unverbindlich. Kein Verkaufsgespräch.
Alternativ rufen Sie direkt an: +49 152 345 54 711