Ihr Kunde will Ihre CO2e-Kennzahlen sehen. Ihre Bank auch.

Corporate Carbon Footprint und PCF: CO2-Bilanz für den Mittelstand

Wir erstellen Ihre prüffähige CO2-Bilanz über alle 3 Scopes aus den Daten, die Sie schon haben. Ohne teure Software-Vorleistung, ohne Datenprojekt vorab.

  • Prüffähig nach GHG Protocol und ISO 14064extern zertifizierbar, lückenlos dokumentiert
  • Zum FestpreisSie wissen vorab, was Sie bekommen. Keine Black-Box.
  • Bis zu 60 % BAFA-Förderungje nach Unternehmensgröße
Erstgespräch vereinbaren

30 Minuten, unverbindlich. Kein Verkaufsgespräch.

German CEO Excellence Award 2024: apollo consulting als beste Klimaberatung ausgezeichnet (SMB Climate Management Consultancy of the Year)

seit 2013für Unternehmen mit 50 bis 5.000 Mitarbeitern

Ein Fußabdruck, dessen Fläche aus einer Satellitenaufnahme der Erde besteht, Sinnbild für den CO2-Fußabdruck eines Unternehmens
  • Scope 1eigene Anlagen
  • Scope 2eingekaufte Energie
  • Scope 3Lieferkette · meist über 80 %

Immer mehr Mittelständler bekommen dieselbe Post: Der Kunde verlangt den Corporate Carbon Footprint, die Bank fragt nach Klimakennzahlen und Risiken, die Ausschreibung fordert den CO2e-Fußabdruck des Produkts. Meist mit Frist. Und im Betrieb fehlt jemand, der weiß, wo man beginnt.

Seit 2013 begleiten wir den produzierenden Mittelstand mit 50 bis 5.000 Mitarbeitern. Ihre CO2e-Bilanz erstellen wir pragmatisch, standardkonform und so, dass Sie sie künftig selbst fortführen können.

Die Treibhausgasbilanz Ihres Unternehmens: Scope 1, 2 und 3

Der Corporate Carbon Footprint (CCF) ist die vollständige Treibhausgasbilanz eines Unternehmens: Er erfasst alle Emissionen eines Geschäftsjahres in CO2e, gegliedert nach den Scopes 1 bis 3 des GHG Protocol. apollo consulting aus Berching, seit 2013 Beratung für den produzierenden Mittelstand, erstellt diese Bilanz aus vorhandenen Unternehmensdaten, extern zertifizierbar.

Stand: Juli 2026 · Grundlagen: GHG Protocol Corporate Standard, ISO 14064-1

Die drei Scopes, ohne Lehrbuch:

  1. Scope 1

    direkte Emissionen aus eigenen Quellen. Ihre Heizkessel, Ihre Fertigungsprozesse, Ihre Prozesswärme, Ihr Fuhrpark. Einfach gesagt: alles innerhalb Ihrer Werkstore.

  2. Scope 2

    indirekte Emissionen aus eingekaufter Energie, beispielsweise Strom, Erdgas und Fernwärme.

  3. Scope 3

    Einfach gesagt: alles vor und nach Ihren Werkstoren. Vorgelagerte Emissionen Ihrer Lieferkette sind beispielsweise eingekaufte Waren, Logistik und Geschäftsreisen. Nachgelagerte Emissionen sind beispielsweise die Auslieferung und Nutzung Ihrer Produkte. In der Praxis der größte Teil der Emissionen: Meist liegen hier über 80 % des CO2e verborgen. Scope 3 ist damit auch der am schwersten zu erfassende Sektor.

Die drei Scopes entlang der Wertschöpfungskette ansehen
Die Scopes 1 bis 3 entlang der Wertschöpfungskette
  • CO2
  • N2O
  • HFCs
  • PFCs
  • SF6
  • NF3
  • Vorgelagerte Wertschöpfungskette

    Scope 3 indirekt

    • Eingekaufte Güter und Dienstleistungen
    • Kapitalgüter
    • Transport und Anlieferung
    • Angemietete Sachanlagen
    • Energiebezogene Emissionen (nicht in Scope 1 und 2)
    • Pendeln der Mitarbeiter
    • Geschäftsreisen
    • Produktionsabfälle
  • Berichtendes Unternehmen

    Scope 2 indirekt

    Emissionen aus bezogener Nutzenergie

    • Strom
    • Wärme
    • Kälte
    • Druckluft

    Scope 1 direkt

    Emissionen aus eigener Wertschöpfung

    • Stationäre Anlagen
    • Mobile Anlagen
    • Flüchtige Gase
  • Nachgelagerte Wertschöpfungskette

    Scope 3 indirekt

    • Vermietete Sachanlagen
    • Franchise
    • Investitionen
    • Weitere Verarbeitung
    • Transport und Verteilung
    • Nutzung der Produkte
    • Entsorgung der Produkte
Die Emissionen fließen von der vorgelagerten Kette durch Ihr Unternehmen in die nachgelagerte Kette. Nur Scope 1 und 2 entstehen im eigenen Betrieb, alles davor und danach ist Scope 3. Darstellung: apollo consulting, nach GHG Protocol Corporate Standard

Wofür Sie diese Bilanz brauchen, hängt davon ab, wer fragt. Genau hier trennen sich zwei Begriffe, die ständig verwechselt werden.

CCF und PCF (Product Carbon Footprint): zwei Bilanzen, zwei Wirkebenen

Der Product Carbon Footprint (PCF) wird gern mit dem CCF in einen Topf geworfen, dabei wirken die beiden auf völlig verschiedenen Ebenen. Der wesentliche Unterschied liegt darin, wer die CO2e-Kennzahlen anfragt und wofür.

Es fragen an
  • Ihre Bank
  • Berichtspflicht
  • Rating-Stelle
CCF
Es fragen an
  • Ihr Kunde
  • Die Ausschreibung
PCF

Der CCF: Ihr Unternehmen im Vergleich

Der Corporate Carbon Footprint differenziert Ihr gesamtes Unternehmen vom Wettbewerb. Betrachtet werden alle CO2e-Emissionen, die das Unternehmen in einem Geschäftsjahr verursacht: eingekaufte Waren, eigene Aktivitäten, Energie, dazu Geschäftsreisen und Pendelwege der Mitarbeiter sowie die Auslieferung, Nutzung und Entsorgung der verkauften Produkte. Der Corporate Carbon Footprint ist damit die Grundlage für Ihren Nachhaltigkeitsbericht und für ein herausragendes EcoVadis-Rating, und er ist die Kennzahl, nach der Banken zuerst fragen.

Der PCF: Ihr Produkt im Vergabeverfahren

Der PCF betrachtet ein einzelnes Produkt, vom Rohstoff über die Nutzung bis zur Entsorgung. Er entscheidet nicht über Ihr Rating, sondern über Aufträge: In Vergabeverfahren der Automobil-, Verpackungs- und Kunststoffindustrie fließt der vorgelegte Produkt-CO2e-Fußabdruck in die Wertung ein. Wer keinen hat, fliegt nicht raus. Ihm fehlen schlicht Punkte, und den Auftrag gewinnt der Wettbewerber, der liefern kann.

Dass das keine Theorie ist, erleben unsere Mandanten gerade selbst: Zwei Bestandskunden kamen binnen eines Jahres mit derselben Bitte auf uns zu. Sie wurden von ihren Kunden mit PCF-Anfragen überzogen, für alle gelieferten Produkte.

Vergleich von Corporate Carbon Footprint und Product Carbon Footprint
Merkmal CCF PCF
Betrachtetdas ganze Unternehmenein einzelnes Produkt
Zeitraum/Rahmenein Geschäftsjahr, Scope 1–3vollständiger Lebensweg des Produkts
StandardGHG Protocol, DIN EN ISO 14064GHG Protocol, DIN EN ISO 14067, DIN EN ISO 14040/44
Wirkt aufBericht, Rating, BankAusschreibung und Vergabepunkte
Typischer AuslöserBank, Berichtspflicht oder EcoVadisPCF-Anfrage aus der Lieferkette

souveräne und mittelstandsgerechte Erhebung eines PCF für ein komplettes PV-Kraftwerk

Peter Walch, CTO Belectric GmbH Peter WalchCTO Belectric GmbHvollständige CCF-Bilanzierung inklusive Wertschöpfungskette, PCF-Erhebung eines PV-Kraftwerks und Aufbau eines CSRD-Berichtswesens

Wie tief ein PCF in den Lebensweg eines Produkts schaut, regelt eine eigene Methodik. Sie hat einen sperrigen Namen und einen einfachen Kern.

CCF, PCF oder beides? Welche der beiden Bilanzen Ihr Kunde tatsächlich verlangt, lässt sich in wenigen Minuten klären, bevor Sie in die falsche investieren.

Erstgespräch vereinbaren

Lebenszyklusanalyse: Umwelteinwirkungen vom Rohstoff bis zur Entsorgung

Die Lebenszyklusanalyse (LCA) betrachtet den vollständigen Umwelt-Fußabdruck eines Produkts auf den Menschen und die Umwelt über alle Stationen seines Lebenswegs: Rohstoffgewinnung, Vorprodukte, Fertigung, Abfälle, Transport, Nutzung, Entsorgung. Maßgeblich sind DIN EN ISO 14040 und 14044.

Die Produktklimabilanz, oft auch Produkt-CO2e-Bilanz genannt, betrachtet nur die CO2-Äquivalente und richtet sich nach dem GHG Protocol und der DIN EN ISO 14067. Der Product Carbon Footprint (PCF) ist das Ergebnis dieser Betrachtung. Er umfasst alle Treibhausgase, umgerechnet in CO2e, und liefert damit genau das, was Ihre Kunden sehen wollen, vom Automobilzulieferer bis zum Verpackungshersteller.

  • DIN EN ISO 14040/44
  • DIN EN ISO 14067

Klingt nach Datenberg? Der Aufwand wird regelmäßig überschätzt. Was Sie wirklich brauchen, liegt in aller Regel schon im Haus.

Angst vor Greenwashing-Vorwürfen?

CO2-Bilanzierung mit den Daten, die Sie schon haben

Vertrauen Sie auf unsere Auditoren-Tiefe. Echte Prüfer-Kompetenz. Wir wissen, wie belastbare Nachweise aussehen, weil wir selbst auditieren. Unsere Ergebnisse sind jedem Vorwurf gewachsen.

Der häufigste Einwand gegen die CO2-Bilanzierung lautet: „Wir haben die Daten dafür gar nicht.“ Haben Sie doch. Unsere Methodik arbeitet mit den pragmatischen Kennzahlen, die jedes Unternehmen führt: Buchhaltung, Energieabrechnungen, statistische Warenmeldungen. Daraus entsteht eine belastbare und auch prüffähige erste Bilanz, die Sie Jahr für Jahr verfeinern.

Volker Loibl und Melanie Reuß, Gründung apollo consulting

Wir können mit den vorhandenen Daten schon ganz schön was zaubern. Ist das perfekt? Nein. Ist es ausreichend? In der Sekunde eins auf jeden Fall. Und es ist definitiv immer mehr als nichts zu haben.

Volker Loibl, Gründer apollo consulting

Die Software-Falle: der zweite Schritt vor dem ersten

Der Reflex
  1. Software kaufen
  2. Daten suchen
  3. Daten fehlen
Lizenzkosten ohne Ergebnis
Unser Weg
  1. Vorhandene Daten strukturieren
  2. Bilanz rechnen
  3. Team befähigen
Bilanz, die Ihr Team fortführt

Viele Unternehmen kaufen reflexartig eine Bilanzierungssoftware, um dann zu merken, dass die relevanten Daten verstreut und versteckt liegen und teilweise auch fehlen. Ein Mandant zahlte fünfstellige Lizenzkosten pro Jahr, zwei Jahre lang, ohne verwertbares Ergebnis. Der Engpass liegt einen Schritt vor der Software: Ohne strukturiert vorliegende Daten rechnet auch das beste Tool nichts.

Wir arbeiten deshalb mit einer Excel-Methodik ohne Lizenzkosten und richten sie so ein, dass Ihr Team die Bilanz selbst fortführen kann. Befähigung statt Abhängigkeit. Und falls später doch eine Software sinnvoll wird: Wir sind mit zwei führenden Software-Providern partnerschaftlich verbunden.

CCF-Erhebung, konstruktiv, strukturiert und pragmatisch […] perfekt zugeschnitten auf uns als Mittelstandsbetrieb im Handwerk

Viola Schanz, Geschäftsführung Metallbearbeitung Schanz Viola SchanzGeschäftsführung Metallbearbeitung Schanzzur CCF-Erstellung

Weitere Kundenstimmen finden Sie bei den Belegen aus dem produzierenden Mittelstand.

Bleibt die Frage, wie so ein Projekt konkret abläuft. In fünf Schritten, die Sie von Anfang an kennen.

In fünf Schritten zur prüffähigen CO2-Bilanz

Die CO2e-Bilanzierung folgt bei uns einem festen Fahrplan: fünf Schritte, jeder mit einem klaren Ergebnis.

  1. Ziel der Erhebung festlegen

    Bevor eine einzige Zahl erhoben wird, klären wir, wofür die Bilanz gebraucht wird: Kundenanfrage, Bericht, Rating oder Förderantrag. Davon hängt ab, wie tief die Erhebung geht. Im selben Schritt informieren wir alle Beteiligten in Ihrem Haus, damit später niemand unvorbereitet eine Datenanfrage auf den Tisch bekommt.

    Alle im Haus wissen, worauf das Projekt hinausläuft, und niemand arbeitet an der Frage vorbei.

  2. Systemgrenzen festlegen

    Wir klären gemeinsam, was in die Bilanz gehört: Standorte, Beteiligungen, Berichtsjahr, Abschneidekriterien.

    Danach steht Ihr Festpreis. Sie entscheiden auf Basis eines klaren Angebots, nicht einer Schätzung.

  3. Daten erheben, ohne Ihr Team lahmzulegen

    Wir arbeiten mit Ihren vorhandenen Quellen und holen nur nach, was wirklich relevant ist und fehlt.

    Ihr Tagesgeschäft läuft unbeeinträchtigt weiter.

  4. Berechnen nach GHG Protocol

    Aus Ihren Daten und den passenden Emissionsfaktoren entsteht Ihre Treibhausgasbilanz in CO2e. Jede Annahme, jede Datenquelle und Datenlücke sowie jeder Rechenweg werden dokumentiert.

    Mit dieser Transparenz ist Ihre Bilanz „Bulletproof“ und hält jeder Prüfung stand.

  5. Auswerten: Hotspots und nächste Schritte

    Sie sehen mehr als das Ergebnis der Treibhausgasbilanz. Wir zeigen Ihnen, wo Ihre größten Emissionsquellen liegen (Pareto) und welche Stellhebel sich rechnen.

    Im Ergebnisgespräch übergeben wir die vollständige Bilanz, ausführliche Dokumentation mit grafischer Auswertung und Empfehlungen.

Tabelle seitlich wischen

CO2e-Inventar gesamt in Tonnen, aufgeteilt nach Lebensabschnitt und Scope
Lebensabschnitt GHG-Protokoll-Allokation Gesamt­ergebnis
Scope 1 Scope 2 Scope 3
Rohstoffgewinnung und Vorbearbeitung – – 18.937,80 18.937,80
Materialbeschaffung – – 6.084,68 6.084,68
Produktion und Verbau 106,85 – 3.364,08 3.470,94
Nutzung 12,78 157,47 33,44 203,69
Lebenszyklusende – – 3.215,72 3.215,72
Gesamtergebnis 119,63 157,47 31.635,73 31.912,83
Auszug aus einer echten Auswertung: So sieht die Dokumentation aus, die Sie im Ergebnisgespräch bekommen. Über 99 Prozent der Emissionen liegen hier in Scope 3. Darstellung: apollo consulting

Den Zeitplan legen wir im ersten Schritt gemeinsam fest, er richtet sich nach Standorten und Datenlage. Und bei den Kosten hilft der Staat kräftig mit.

Schritt eins ist ein Gespräch. Wir klären Aufwand und Förderfähigkeit Ihres Carbon Footprints.

Erstgespräch vereinbaren

Bis zu 60 % Förderung für Ihren Corporate Carbon Footprint, 100 % für Ihre Produktbilanz

  • CCF 60 % für kleine Unternehmen 50 % mittlere, 40 % große Unternehmen
  • CCF +10 Pp. im Energieeffizienz-Netzwerk zehn Prozentpunkte obendrauf
  • PCF 100 % für Automobilzulieferer eigenes BMWE-Programm, befristet bis 31.12.2026

Die CO2e-Bilanz Ihres Unternehmens müssen Sie nicht alleine bezahlen. Der Bund bezuschusst alle Beratungsleistungen über den BAFA-Transformationsplan (Modul 5), in dem die Treibhausgasbilanz der Pflichtbaustein der Ist-Analyse ist.

Die Quote richtet sich nach Ihrer Unternehmensgröße: 40 Prozent für große, 50 Prozent für mittlere und 60 Prozent für kleine Unternehmen. Wer aktiv in einem Energieeffizienz-Netzwerk mitarbeitet, bekommt zehn Prozentpunkte obendrauf.

Wir nehmen Ihnen dabei mehr als nur die Antragsarbeit ab: Als BAFA-gelistete Berater übernehmen wir den gesamten Weg von der Antragstellung über die Projekt-Umsetzung bis zur anforderungsgerechten Ergebnisdokumentation, die für die Förderausschüttung verlangt wird. Das Charmante dabei ist: Alle diese Leistungen sind förderfähig.

Für Automobilzulieferer

Die 100-Prozent-Förderung für den PCF von Automobilzulieferern stammt aus einem eigenen Programm des Bundeswirtschaftsministeriums (BMWE) für die Automobil-Lieferkette, nicht aus der BAFA-Förderung. Wenn Ihre Kunden aus der Automobilbranche kommen, ist jetzt der günstigste Zeitpunkt, den es geben wird. Der Fördertopf ist mit 23 Mio. € gedeckelt und wird nach Eingangsreihenfolge vergeben.

Kurz zum Kern: PCF-Fähigkeit wird gerade vom Nice-to-have zum Ausschlusskriterium in der automobilen Lieferantenbewertung. BMW, VW und Mercedes machen die Teilnahme an der Online-Meldeplattform Catena-X 2026 zur Pflicht. Wer seinen PCF liefert, bleibt in der engeren Auswahl. Wer die Kennzahlen nicht hat, fällt früher oder später bei RFQs schon vor der Preisrunde raus.

Das Besondere am aktuellen Zeitfenster: Durch die Teilnahme bauen Sie genau diese Fähigkeit auf, ohne eigenes Budget zu binden. Die Förderung trägt für ein Jahr Catena-X-Nutzung samt Onboarding mit 15.000 € und weitere 15.000 € für Ihren ersten prüffähigen PCF. Die Berechnung legen wir so an, dass sie sich auf die restliche Produktfamilie ausweiten lässt. Sie zahlen für Plattform und Erstberechnung keinen Cent.

Ein Detail zur Förderlogik: Es gilt das Windhundprinzip. Die Vergütung wird nach Eingangsreihenfolge vergeben, umgesetzt wird erst nach positiver Bescheinigung. Für den Antragsteller entsteht damit kein finanzielles Risiko.

Der Haken ist der Kalender: Das Projekt muss bis 31.12.2026 abgeschlossen sein. Wer PCF-fähig in die nächste RFQ-Runde gehen will, sichert sich den Platz besser jetzt.

Ein Referenzartikel kostet in der Regel nur wenige Stunden Datenaufnahme. Danach skaliert die Rechnung über die in unserer Methodik mitgedachte Produktfamilie.

Wir haben dazu unterschiedliche Checklisten der notwendigen Daten und Beispielrechnungen für einige Branchen erstellt: Kunststoffverarbeitung, Dreh- und Zerspanungsteile, Federn und Draht, Stanz- und Umformtechnik. Fordern Sie Checkliste und Beispielrechnung an!

Ob und wie viel Förderung für Sie infrage kommt, klären wir im Erstgespräch. Ohne Antragsdeutsch.

Die CO2-Bilanz ist das Fundament. Wozu brauchen Sie diese?

Eine CO2e-Bilanz ist kein Selbstzweck, sondern der erste Schritt. Drei Wege führen weiter, je nachdem, wer bei Ihnen die CO2e-Kennzahlen fordert und wo Ihre Prioritäten liegen:

Reduzieren

Aus den erkannten CO2e-Hotspots wird eine klare Dekarbonisierungsstrategie mit realistischen Maßnahmen abgeleitet, Ihr Transformationsplan entsteht. Die CO2e-Reduktionsmaßnahmen werden durch uns nach Wirtschaftlichkeit sortiert (MACC-Modelle).

Dekarbonisierungsstrategie entwickeln

Raten lassen

Ihre Klimakennzahlen und der messbare Reduktionsplan zahlen direkt auf ein extern validiertes ESG-Rating ein. Ihr erster Schritt zum Gold-Rating, bspw. bei EcoVadis.

EcoVadis-Rating verbessern

Hier beantworten wir die Fragen, die uns im Erstgespräch am häufigsten gestellt werden.

Häufige Fragen zu CCF und PCF

Was ist der Unterschied zwischen CCF und PCF?

Der Corporate Carbon Footprint (CCF) bilanziert alle CO2e-Emissionen eines gesamten Unternehmens in einem Geschäftsjahr, der PCF die Emissionen eines einzelnen Produkts über dessen vollständigen Lebensweg. Der CCF differenziert Ihr Unternehmen, etwa gegenüber Banken, im Bericht und im Rating. Der PCF differenziert Ihr Produkt im Vergabeverfahren Ihrer Kunden.

Welche Daten brauche ich für eine CO2-Bilanz?

Für den Start reichen Daten, die Ihr Unternehmen bereits führt: Buchhaltung, Energieabrechnungen und statistische Warenmeldungen. Eine vorgelagerte Software-Einführung oder ein Datenprojekt sind nicht nötig. Datenlücken werden dokumentiert und in den Folgejahren geschlossen.

Ist eine CO2-Bilanz für Unternehmen Pflicht?

Eine direkte gesetzliche Pflicht besteht für die meisten Mittelständler nicht; berichtspflichtig nach CSRD sind in der EU nur noch Unternehmen mit mehr als 1.000 Mitarbeitern und über 450 Millionen Euro Umsatz. In der Praxis entsteht der Druck über den Markt: Kunden, Banken und Ausschreibungen fordern die Kennzahlen, unabhängig von jeder Gesetzesgrenze. Wer die Bilanz vorlegen kann, differenziert sich vom Wettbewerb und verkauft besser, nicht nur regelkonformer.

Wie erstelle ich eine CO2-Bilanz für mein Unternehmen?

Eine CO2e-Bilanz entsteht in fünf Schritten: Ziel der Erhebung festlegen, Systemgrenzen festlegen, Daten erheben, nach GHG Protocol berechnen, Ergebnisse auswerten. Entscheidend ist der erste Schritt, denn er bestimmt Aufwand und Aussagekraft. Mit einem erfahrenen Partner starten Sie mit vorhandenen Daten statt mit einem Erfassungsprojekt.

Was kostet eine CO2-Bilanzierung?

Die CO2-Bilanzierung erstellen wir zum Festpreis: Sie kennen den Preis, bevor das Projekt startet, ohne laufende Lizenzkosten. Dazu kommt die Förderung: Über den BAFA-Transformationsplan (Modul 5) gibt es Fördermittel von 40 bis 60 Prozent, je nach Unternehmensgröße. Automobilzulieferer bekommen die PCF-Erhebung bis Ende 2026 aus einem eigenen BMWE-Branchenprogramm sogar zu 100 Prozent erstattet. Den konkreten Rahmen erklären wir Ihnen im Erstgespräch und vor einem Projektstart.

Was sind die wichtigsten Anforderungen an CO2e-Angaben für CCF und PCF?

Die fünf wichtigsten Anforderungen an CO2e-Angaben sind Relevanz, Vollständigkeit, Konsistenz, Transparenz und Genauigkeit. Wir haben sie aus über 1.000 Seiten Regelwerk für Sie zusammengefasst:

  • Relevanz: Informationsbedarf interner & externer Stakeholder erfüllen. Wenn Scope 3 > 40 % alle relevanten Aktivitäten analysieren & bewerten.
  • Vollständigkeit: THG-Inventar soll relevante Emissionsquellen angemessen abbilden (> 90 %). Ausnahmen und Lücken (Weglassungen) offenlegen und begründen.
  • Konsistenz: Einheitliche Methoden entwickeln und periodenübergreifend anwenden. Änderungen Inventargrenzen, Methoden etc. sind zu dokumentieren.
  • Transparenz: Annahmen, Methoden & Datenquellen transparent dokumentieren. Bilanzierung sollte sich auf einen klaren Prüf-Pfad stützen.
  • Genauigkeit: Primärdaten vor Sekundärdaten, Schätzungen, Branchendurchschnitten. Keine Über- oder Unterschätzung (Integrität). Granularität periodenweise steigern (KVP).

Worum geht es beim Klimamanagement?

Im Kern geht es darum, den eigenen Beitrag zum Klimawandel bewusst zu steuern, statt ihn dem Zufall zu überlassen. Dazu gehören zwei Themenbereiche: Mitigation, also die eigenen Emissionen zu senken und damit die Ursachen anzugehen, und Adaption, also sich auf die Folgen einzustellen, die sich schon nicht mehr vermeiden lassen, etwa Hitze, Starkregen oder gestörte Lieferketten.

Beim Senken der Emissionen gilt eine feste Reihenfolge. Am Anfang steht das Bilanzieren: Erst wenn Sie Ihren Ist-Zustand kennen, wissen Sie, wo die Emissionen überhaupt entstehen. Dann wird reduziert, in dieser Rangfolge nach Aufwand. Vermeiden ist der beste Weg, denn wer Energie oder Material einspart, spart zugleich Geld. Technisch reduzieren, etwa durch effizientere Anlagen oder andere Materialien, kostet dagegen meist erst einmal Geld. Und Kompensieren steht ganz am Ende, nur für das, was sich beim besten Willen nicht vermeiden oder reduzieren lässt. Es ist der teuerste Weg und ersetzt keine echte Reduktion.

Was entscheidet über eine belastbare CO2-Bilanz (CCF und PCF)?

Über eine belastbare CO2e-Bilanz entscheiden vier Erfolgsfaktoren: jährliche Regelprozesse, strukturiert erfasste Daten, klar verteilte Verantwortlichkeiten und die Priorisierung innerhalb von Scope 3.

Eine CO2-Bilanz ist nur so gut wie der Prozess dahinter. Eine einmalige Rechnung überzeugt weder Prüfer noch Kunden oder Banken; gefragt sind Zahlen, die reproduzierbar sind und Jahr für Jahr standhalten. Vier Faktoren entscheiden darüber:

  1. Jährliche Regelprozesse etablieren. Eine Bilanz ist kein Einmalprojekt. Wer Aktivitätsdaten planbar erhebt, die Emissionsfaktoren regelmäßig aktualisiert und die Systemgrenzen jedes Jahr überprüft, erhält vergleichbare Werte statt bei jedem Durchlauf einen Neustart.
  2. Daten strukturiert erfassen. Dazu gehören klar definierte Kennzahlen und eine nachvollziehbare Dokumentation von Annahmen, Modellen, Datenlücken und Quellen, sowohl für die Aktivitätsdaten als auch für die Emissionsfaktoren. Und: Zuerst dort erfassen, wo die größten Mengen liegen, nicht dort, wo die Daten am leichtesten zu bekommen sind, das sogenannte „Worst-First-Prinzip“.
  3. Verantwortlichkeiten klar verteilen. Eine benannte Gesamtverantwortung, definierte Daten-Owner für die einzelnen Bereiche und ein Vier-Augen-Prinzip bei der Validierung. So bleibt jederzeit nachvollziehbar, wer welche Zahl liefert und wer sie geprüft hat.
  4. Innerhalb von Scope 3 priorisieren. Scope 3 ist meist der größte und unübersichtlichste Block. Entscheidend ist, die relevanten Kategorien nachvollziehbar zu begründen, Annahmen und Modelle einheitlich anzuwenden und die Prioritäten laufend nachzuschärfen, sobald sich die Datenlage verbessert.

Diese vier Punkte trennen eine Zahl, die im Audit standhält, von einer, die nur einmal gut aussah.

Für welche Branchen sind CCF und PCF besonders relevant?

Der Product Carbon Footprint wird derzeit vor allem in der Automobil-, Verpackungs- und Kunststoffindustrie abgefragt, dort ist er Teil der Vergabeverfahren. Weitere Branchen ziehen sukzessive nach.

Den Corporate Carbon Footprint braucht dagegen quer durch alle Branchen jeder produzierende Mittelständler unabhängig von seiner Größe. Bei mehr als 1.000 Mitarbeitern und über 450 Mio. € Umsatz greifen gesetzliche Verpflichtungen zur Veröffentlichung der CO2e-Kennzahlen. Unter dieser Schwelle entsteht der Druck durch den Markt. Kunden und Banken verlangen immer häufiger die Offenlegung der Treibhausgas-Bilanz.

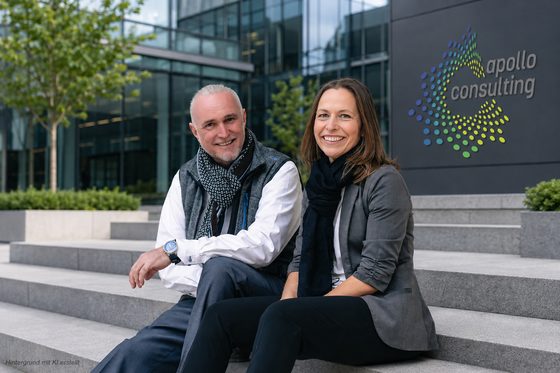
Volker Loibl und Melanie Reuß von apollo consulting auf den Stufen vor dem Firmenschild
Melanie Reuß, Senior Partner  ·  Volker Loibl, Gründer & CEO

Corporate Carbon Footprint erstellen: der erste Schritt dauert 30 Minuten

Am Anfang steht bei den meisten Unternehmen eine Frist, keine Strategie: Der Kunde will CO2e-Kennzahlen bis zum Quartalsende, die Ausschreibung schließt im Herbst. Bringen Sie diese Frist mit ins Gespräch, dazu die Frage, wer die Kennzahlen von Ihnen verlangt. Wir rechnen Ihnen daraufhin vor, was Ihr Corporate Carbon Footprint an Aufwand bedeutet, welche Förderung greift und ob Ihr Termin zu halten ist.

30 Minuten, unverbindlich. Kein Verkaufsgespräch.

Alternativ rufen Sie direkt an: +49 152 345 54 711